夢見巳社長といざな丑の「DX、何から始める?」|全7回・第7回
「進める順番は見えてきた。でも、その投資で何が良くなるのか、経営にはどう説明すればよいのだろう」。DX構想を実行へ移そうとすると、費用と効果の話が避けて通れません。
最終回は、不動産管理DXのROIと、金額だけでは説明しにくい効果を考えます。修繕対応の引き継ぎを例に、何を効果と捉え、どう確かめるかを整理します。
※株式会社まちみらい不動産と登場人物は架空です。業務や会話は、考え方を説明するためのフィクションです。本文の効果や指標は検討例であり、実績や効果を保証するものではありません。

「元は取れる?」に、どう答えるか
第6回で、まちみらい不動産では、候補を一斉に進める前に、効果への期待、必要な準備、実行できる体制を確かめることにしました。
修繕対応の引き継ぎ改善についても、対象を絞って試す案が出ています。夢見巳社長は、その費用と効果が気になりました。
 夢見巳社長
「必要な取り組みだとは思う。でも、このDXにいくら使って、どんな効果があるのか。元は取れるのかな?」
 整え鼠
「情報を探し直す時間は減らせそうです。ただ、引き継ぎが確かになることや、お客様への説明がしやすくなる価値まで、どう金額にすればよいのでしょう……」
経営が知りたいのは、計算結果だけではありません。何を変えようとしているのか、見込みにどんな根拠があるのか、使うお金と人の時間に見合うのか。そして、実施した後に何を確かめ、どう判断するのかです。
効果を大きく見せることよりも、前提と確かめ方が分かる説明をつくることが大切です。
ROIは、評価する期間と費用の範囲を合わせて見る
ROIは、投資に対してどれだけの利益や純効果を得るかを見る指標です。ただし、何を利益・効果・投資額に含めるかによって、数値の意味が変わります。
この記事では、金銭効果と費用を同じ期間で比べるための、未割引の簡便な試算として、次の形を考えます。
これは、社内で比較する際の定義の一例です。会計上の利益率や、費用を何年で回収するかという投資回収期間とは区別します。長期・大型の投資では、資金が出入りする時期なども含めて評価する必要があります。
 いざな丑
「まず、どの期間の、何の効果と費用を比べているかを揃えましょう。計算式が同じでも、前提が違うと比べられません」
例えば、効果は全社で数年分、費用は一部門の初期導入分だけ。その組み合わせでは、投資を小さく、効果を大きく見せてしまいます。
ツールの利用料や開発費だけでなく、データの整理、既存の仕組みとの接続、移行、教育、運用・保守の負担も確認します。社内担当者の時間をどう扱うかも、計算の前に決めておきます。
「導入すればすぐ全員が使い、予定どおりの効果が出る」という前提にも注意が必要です。利用が定着するまでの期間、対象業務の件数、実際に使う範囲によって、効果の見込みは変わります。
削減時間を人件費換算しても、そのまま利益にはならない
修繕対応の引き継ぎで、情報を探す時間が減る。その時間に人件費単価を掛ければ、業務の負担を金額の目安で表せます。
でも、その金額と同じだけ給与の支払いが減るとは限りません。
整え鼠「時間を人件費で換算した見込みと、実際に支出が減ることは、分けて説明するのですね」
この違いを曖昧にすると、「効果は出たはずなのに、利益が増えていない」という行き違いが起こります。例えば、次の三つは区別して考えられます。
| 効果の捉え方 | 説明するときに確かめること |
|---|---|
| 支出の削減 | 残業代や外注費など、何の支出が、どんな条件で減る見込みか |
| 対応できる余力の創出 | 空いた時間を何に振り向け、管理品質や対応能力をどう高めるのか |
| 収益への貢献 | 継続契約や追加の受託などにつながる仮説があり、その関係を確かめられるか |
※効果を分類するための例です。支出削減や収益増加が実現するかは、業務量や運用、契約などの条件に左右されます。
余力の金額換算をROIの試算に含める場合は、その旨を明示し、実際に支出が減る場合と分けて示します。
空いた時間で対応件数を増やせるとしても、その売上全額が利益になるわけではありません。追加の対応にかかる費用も含めて考えます。
また、同じ改善から生じる効果を重ねて足さないようにします。「探す時間が減った効果」と「同じ時間を使って対応を増やす効果」を、別々に満額計上すれば、同じ余力を二度数えることになりかねません。
時間の削減は、経営効果につながる大切な途中の変化です。その先に何が起こるかまで、分けて説明します。
「金額にしにくい」と「確かめられない」は違う
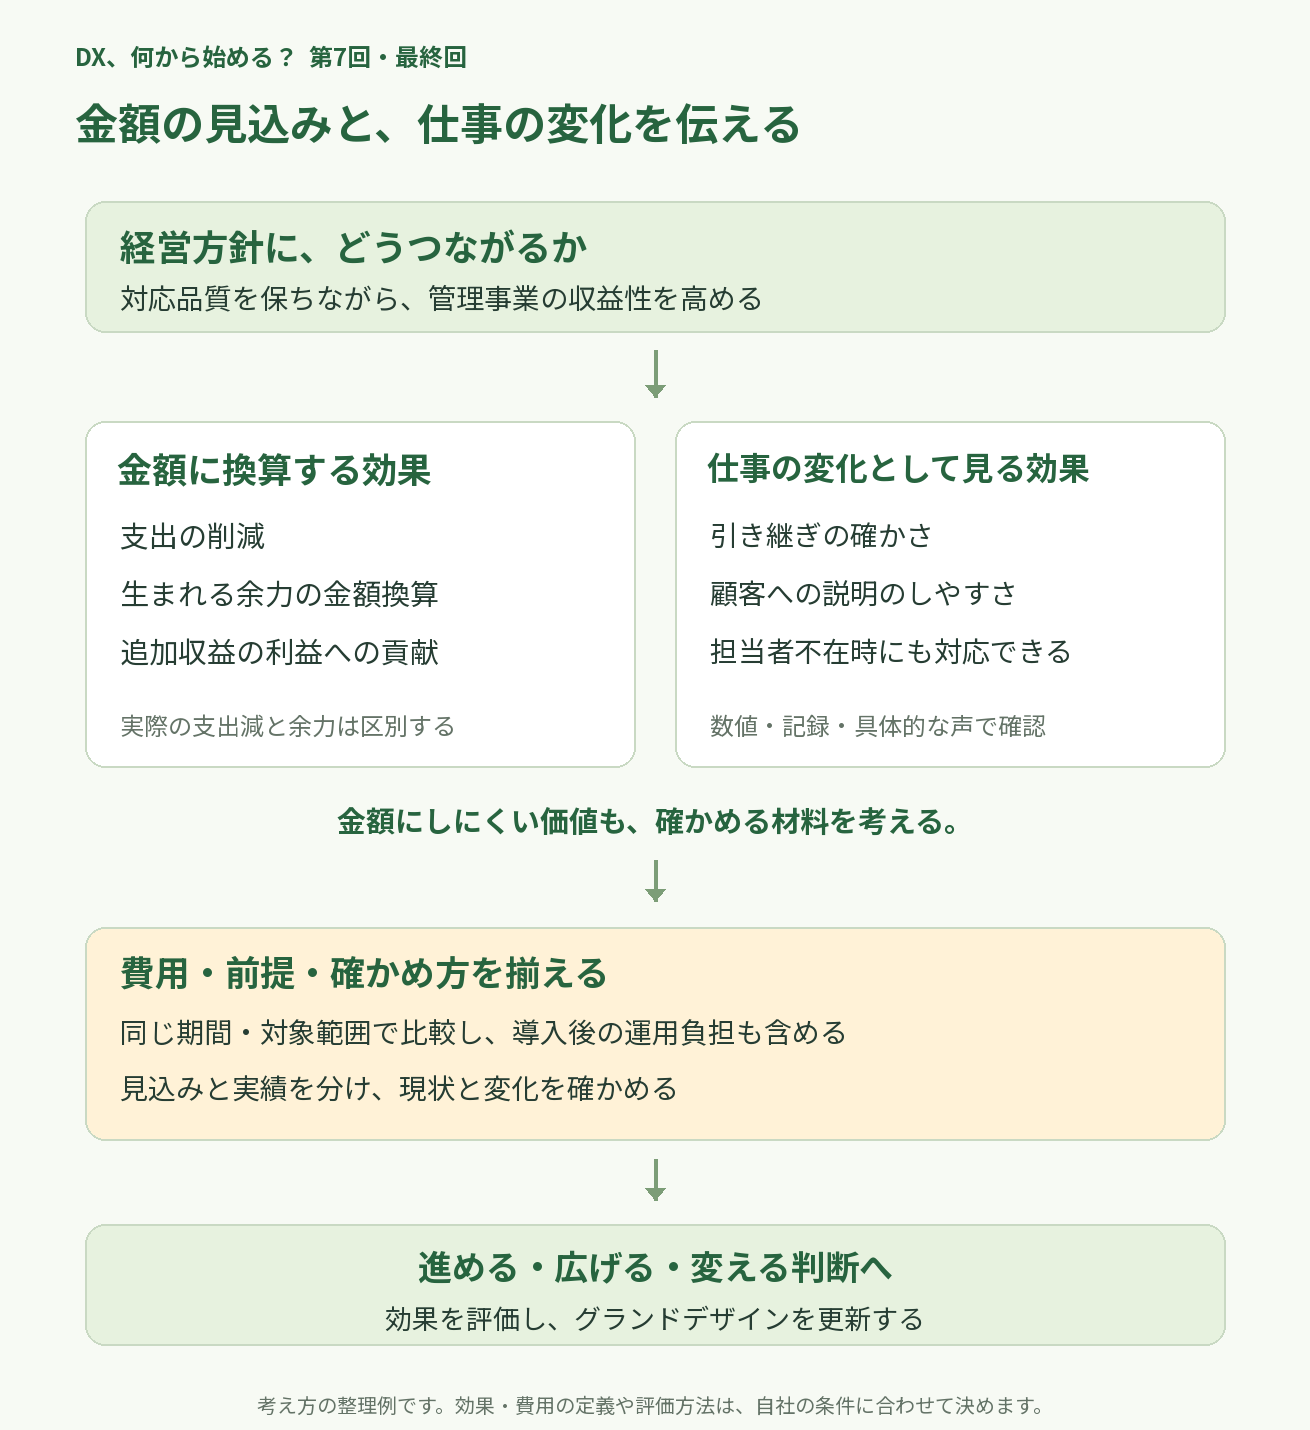
第2回から大切にしてきた方針は、「対応品質を保ちながら、管理事業の収益性を高める」でした。時間や費用だけを見て、対応の質を見落としては、この方針につながりません。
夢見巳社長「担当者が代わっても経緯が分かることや、お客様に同じ説明を何度もお願いしないことも、大切な価値だね」
その価値を、根拠のない金額に置き換える必要はありません。一方で、「安心感が増す」「品質が上がる」という言葉だけでは、実際に何が変わったかを確かめにくくなります。
いざな丑「金額に換算する効果と、仕事の変化として確かめる効果を分けましょう。数字で見られることも、具体的な事例で確かめることもあります」
例えば、引き継ぎがしやすくなることは、再確認が必要になった割合や、記録から経緯をたどれなかった事例などから確認できるかもしれません。担当者への聞き取りでは、最近の一件をもとに、どこで迷い、どんな情報が役立ったかを確かめます。
| 期待する価値 | 確かめる材料の候補 |
|---|---|
| 引き継ぎの確かさ | 再確認の割合、記録が不足した事例、受け手の具体的な声 |
| 顧客への説明のしやすさ | 同じ確認を繰り返した事例、説明内容の確認、顧客からの意見 |
| 担当者不在時にも対応できること | 代わりの担当者が必要情報を見つけられるか、判断で詰まった場面 |
※確認材料の例であり、そのまま全てを指標にするものではありません。情報の利用目的や取得の負担も考え、自社に合う確かめ方を選びます。
「定性効果」と呼ばれる価値の中にも、件数や割合で捉えられる部分があります。金額に換算できるかと、数字で測れるかは、別の軸です。数字にできない部分も、誰のどんな場面の変化かを具体化すれば、判断の材料になります。
見込みと実績を比べ、KPIから経営方針へ戻る
始める前には、現状をどの範囲で把握するかを決めます。試した後は、同じ範囲・同じ定義で見比べることが基本になります。
例えば、忙しい時期と落ち着いた時期、簡単な案件と難しい案件を、そのまま比べると、施策以外の影響を効果と取り違えるかもしれません。対象件数や案件の違い、同時に変えた運用なども確認します。
測定のために、現場の記録が大きく増えてしまうことも避けたいところです。既存の記録を使えるかを確かめ、判断に必要な材料を無理なく集めることを考えます。
「引き継ぎ後に再確認が必要になった割合」が下がったとしても、それだけで事業利益率が改善したとは言えません。省いた確認が本来必要なものではなかったか、別の担当者の負担が増えていないかも見ます。
IPAのDX SQUAREでも、定量・定性のKPIを設定し、KGIとの連動や財務成果へのつながりを評価すること、戦略を見直すことが説明されています。[1]
夢見巳社長「効果を約束するための数字ではなく、進めるか、広げるか、変えるかを判断するための数字と記録にしたいね」
第6回で決めた優先順位も、ここで見直せます。期待に届かなければ、対象や運用、効果の仮説を再検討する。効果と負担を確認できたら、他部門に広げる条件を考える。投資判断は、承認を得た時点で終わりません。
IPA「DX推進指標」とのつながり
IPAの「DX推進指標」は、関係者が現状と課題への認識を共有し、次の行動につなげるための自己診断です。[2]
今回の話は、現行設問一覧の「望ましい方向性」にある、次の項目と関連付けて振り返れます。[3]
| 関連する設問 | 問われている観点の要約 | 今回の話とのつながり |
|---|---|---|
| 設問14 | DXを必要な投資と捉え、リターンの大きさや確度を求めすぎず、挑戦を促すこと | 確実な短期回収だけを求めず、仮説を検証する投資の理由と条件を説明する |
| 設問30 | 全ての取り組みに、定量・定性を問わずKPI及びKGIを設定し、達成度を評価すること | 金額だけでなく仕事の変化も確かめ、経営目標とのつながりを評価する |
| 設問31 | 取締役会設置会社では、取締役会による定期的なモニタリングと、その意見を踏まえたDX戦略の見直しを行うこと | 効果の報告を、経営による検証と計画の見直しにつなげる。実際の仕組みは自社の機関設計に合わせる |
※設問の要約と対応は編集上の整理です。ROIを試算しただけで、投資管理や評価・監督の実態を満たすものではありません。公式設問と成熟度の判定基準は、IPAの資料で確認してください。
「DXをやるぞ!」から、次の判断ができる会社へ
夢見巳社長の「DXをやるぞ!」から始まったこのシリーズ。まちみらい不動産では、目指す姿を描き、経営計画と指標をつなぎ、推進する人の役割を考えてきました。
さらに、現場の仕事を聞き、共通化する目的と必要な違いを整理し、何から始めるかを検討しました。そして最終回では、費用と効果の前提を揃え、実施後の判断につなげる考え方を扱いました。
ここでDXが完成したわけではありません。グランドデザインは、ツールの購入一覧や、一度承認して終わる計画ではなく、経営・現場・組織・データ・実行順序をつなぎ、学んだことから更新していく全体像です。
整え鼠「次は、対象を絞った一歩を具体化します。誰が、何を、いつ確かめるかも決めて、結果を計画に戻していきます」
DXの効果は、金額の見込みと仕事の変化を、前提・費用・確かめ方と一緒に説明する。 その積み重ねが、経営の期待と現場の実感をつなぎます。
このシリーズの全7回
- 不動産管理会社のDXグランドデザイン
- 中期経営計画とDX戦略の接続
- 兼務メンバーによるDX推進委員会の運営
- DX構想策定の業務ヒアリング
- 複数事業のDX共通化と個別対応の境界
- 部門横断DX施策の優先順位付け
- 不動産管理DXのROIと定性効果(今回・最終回)
自社のDX構想と、投資する理由を整理したい方へ
「効果を金額にしようとすると、前提が曖昧になる」「現場の品質向上を、経営に伝えられない」「構想はあるが、誰が何から進めるか決まっていない」。そんなときは、経営方針、現場の課題、推進体制、施策の順序、効果の確かめ方を、一緒に整理することが役立ちます。
どの業務を対象にし、何を成果と捉え、どの条件で投資を判断するか。その具体化は、事業や組織の状況によって変わります。
株式会社いざなうでは、不動産会社のDXグランドデザイン、推進組織の役割整理、経営計画とKGI/KPIの接続、施策・投資判断の整理について、ご相談を承っています。
参考情報
- IPA DX SQUARE「DX銘柄・DXセレクション~DXの優良事例~」 ― 「成果指標の設定とDX戦略の見直し」を参照。本文のROI試算の定義や不動産業務の例は、編集上の整理。
- IPA「DX推進指標のご案内」
- IPA「社内共有用 DX推進指標設問一覧」 ― 「望ましい方向性」の設問14・30・31。本文では趣旨を要約。
参照確認日:2026年11月3日。